A investigação em curso levanta suspeitas de que a Apple estaria implementando restrições à tecnologia de pagamento por aproximação, favorecendo assim seu próprio serviço, o Apple Pay, em detrimento de concorrentes no setor de pagamentos móveis. Até o fechamento desta matéria, a empresa não havia se pronunciado sobre o caso.
O foco do inquérito é a tecnologia NFC (Comunicação por Campo Próximo), que viabiliza a troca de dados entre dispositivos próximos, permitindo que pagamentos sejam feitos apenas aproximando o smartphone de um terminal de pagamento.
A Superintendência-Geral do Cade abriu o inquérito, que possui o número 08700.002893/2025-17, para investigar se as condições técnicas e comerciais impostas pela Apple dificultam o acesso de empresas concorrentes à tecnologia NFC disponível nos iPhones.
A questão envolve a Zetta, uma associação que congrega fintechs como Nubank, Mercado Pago e PicPay, além da Federação Brasileira de Bancos (Febraban). Ambas as entidades solicitam que a Apple permita que desenvolvedores utilizem a tecnologia NFC sem as tarifas consideradas restritivas.
A Apple refuta a acusação de que obstrui o uso do NFC por terceiros, afirmando oferecer alternativas para pagamentos por aproximação e defendendo que suas exigências de segurança e tarifas são justificadas. (veja abaixo o que diz a empresa)
Quais são as objeções de bancos e fintechs?
Tanto a Zetta quanto a Febraban sustentam que a Apple mantém o sistema operacional iOS fechado para acesso à tecnologia NFC por outras empresas. Elas argumentam que esse modelo favorece o Apple Pay, que seria a única opção viável para pagamentos por aproximação nos dispositivos iOS.
A Febraban destaca que, atualmente, o Apple Pay é o único aplicativo autorizado a realizar pagamentos com cartões por aproximação nos dispositivos com iOS. A entidade acredita que essa limitação pode aumentar os custos dos serviços e reduzir as opções disponíveis para os consumidores.
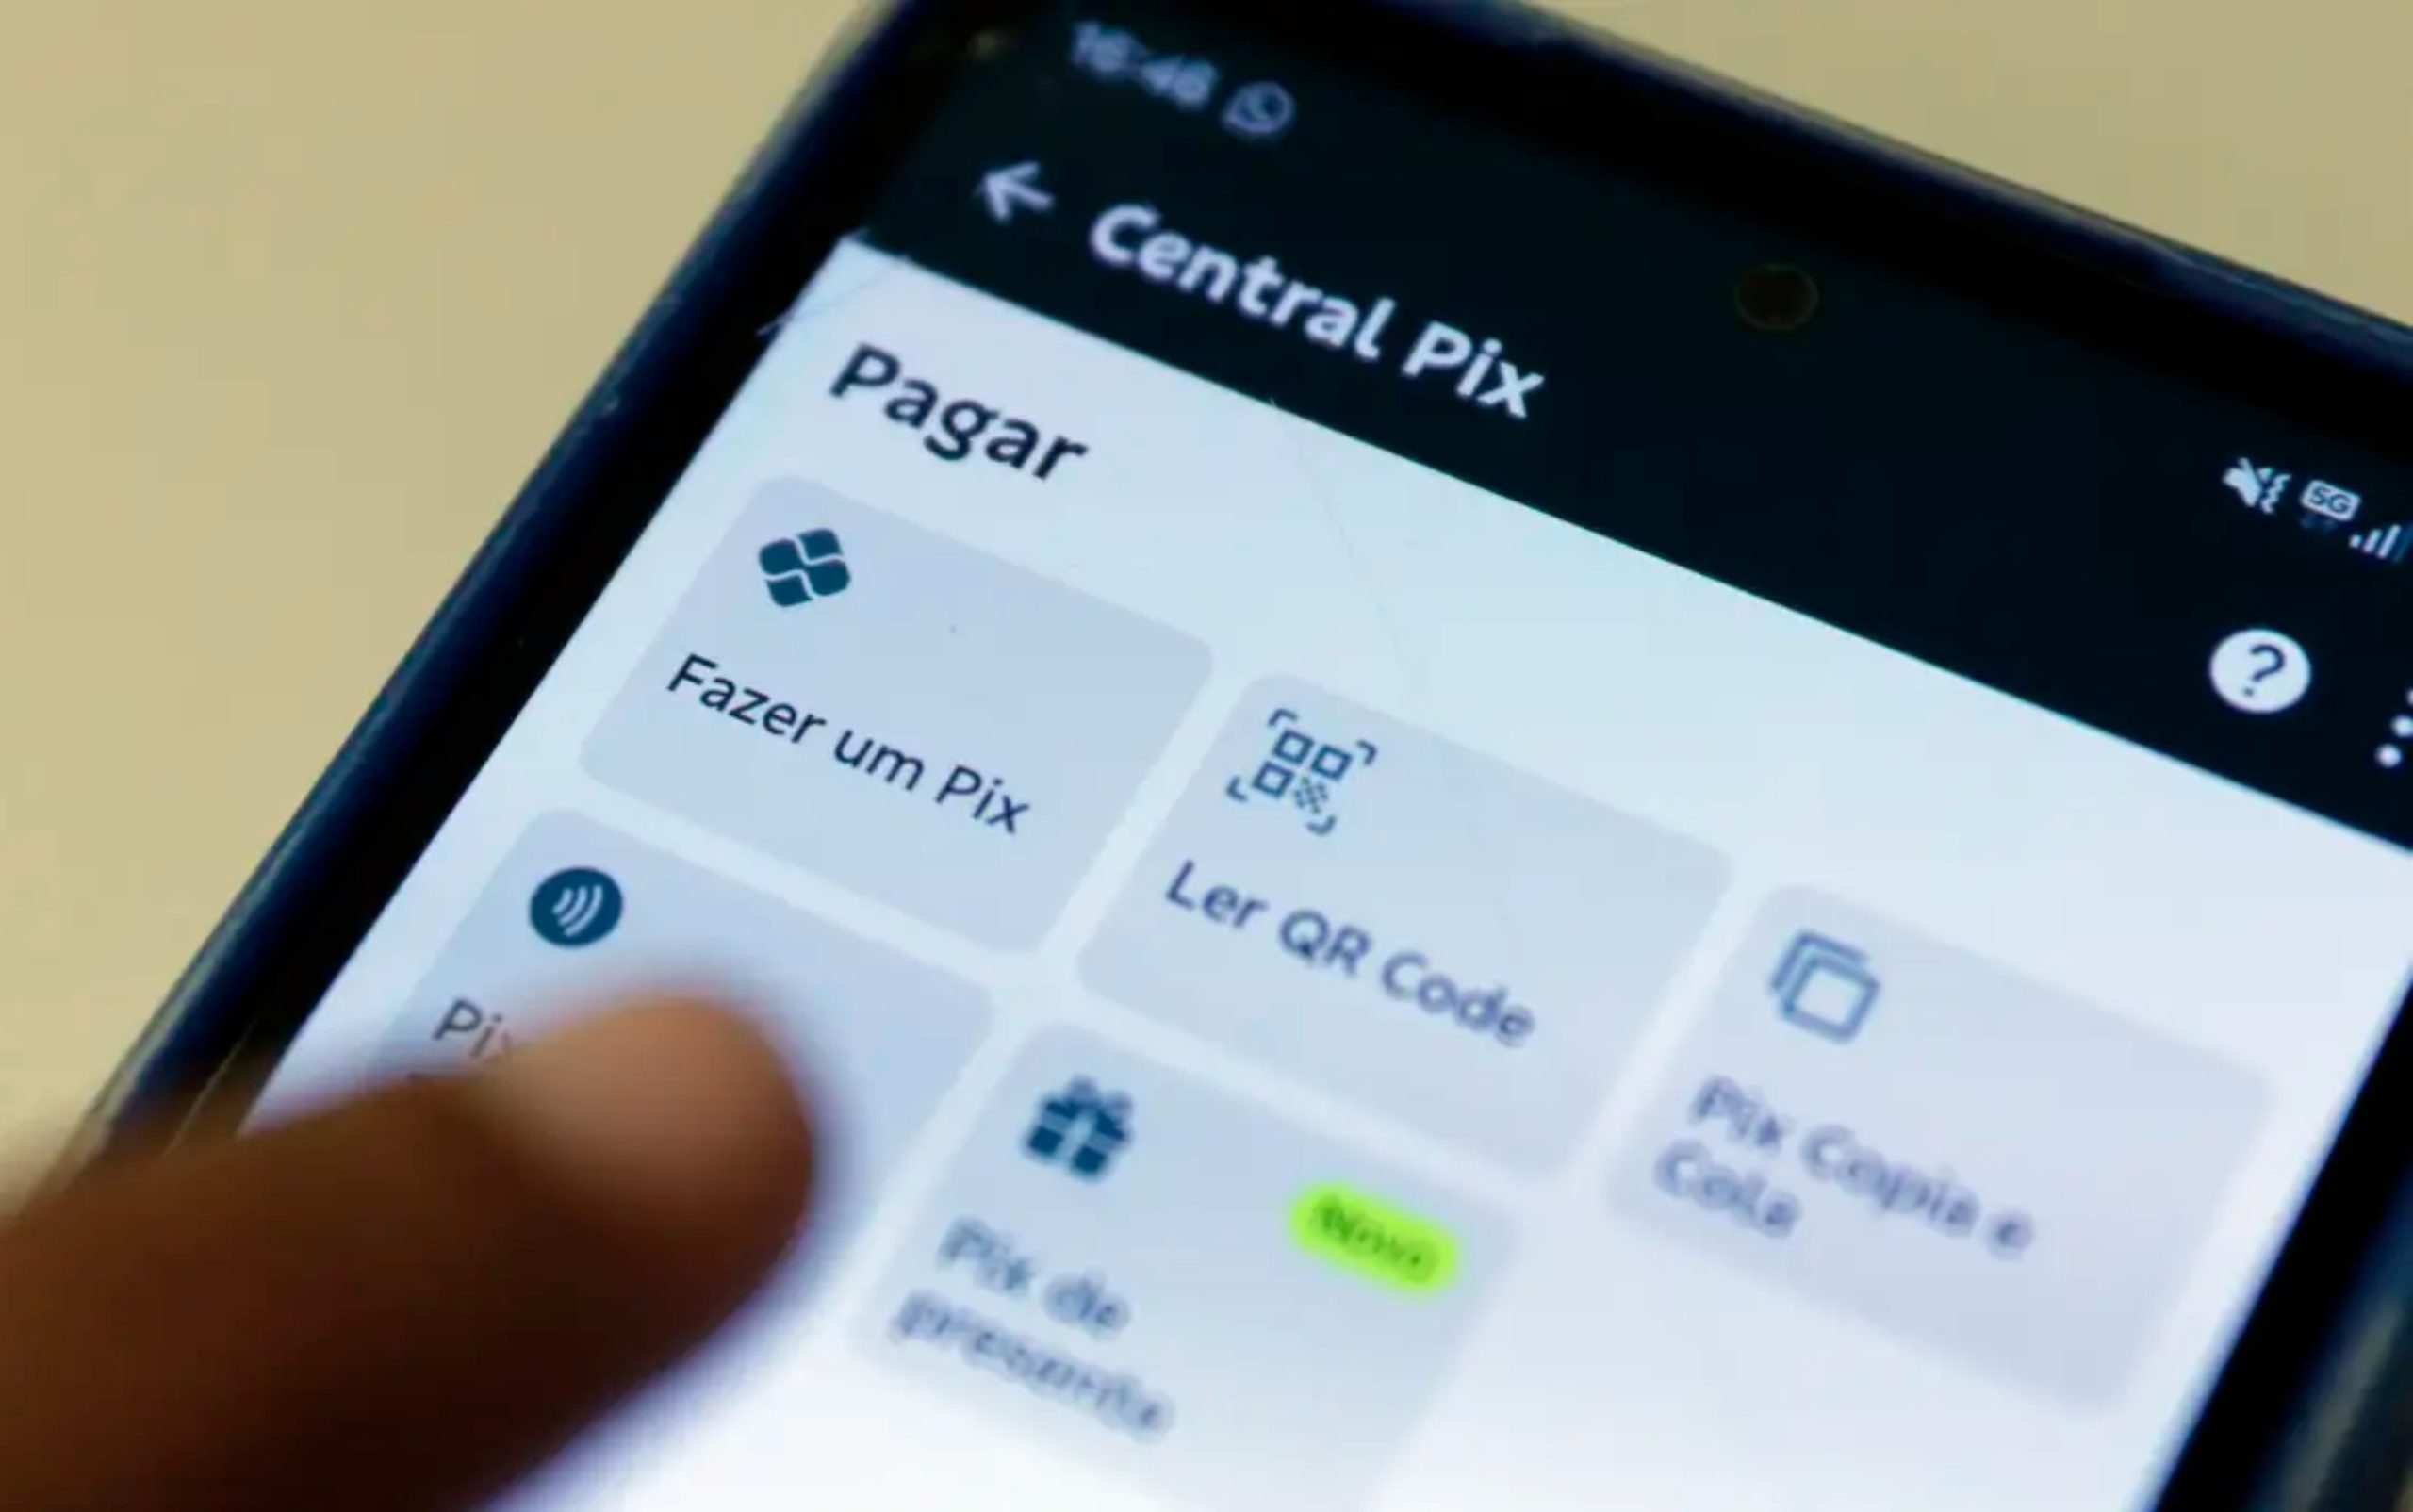
A Zetta também menciona que as regras da Apple dificultam a implementação do PIX por aproximação nas aplicações de bancos e fintechs.
“A Apple atualmente bloqueia as APIs necessárias para processar o Pix na tecnologia NFC e exige o uso de sua própria plataforma paga”, diz a associação em sua manifestação ao CADE.
As APIs são ferramentas que permitem que diferentes programas e serviços se comuniquem. A Zetta argumenta que as restrições técnicas e as tarifas da Apple inviabilizam economicamente a oferta do PIX por aproximação para usuários de iPhone.
As entidades comparam a abordagem da Apple com a do Android, sistema operacional adotado por várias marcas de smartphones. Segundo elas, no Android, os desenvolvedores podem acessar a tecnologia NFC gratuitamente através de um recurso conhecido como HCE, que simula um cartão de pagamento por meio do software do celular.
Portanto, defendem que o Cade determine à Apple a permissão de acesso aos aplicativos de terceiros ao NFC dos iPhones, sem tarifas restritivas e nas mesmas condições oferecidas à sua própria carteira digital.
A Zetta também menciona que na União Europeia, a Apple se comprometeu a permitir que desenvolvedores acessem a tecnologia NFC sem custos.
Como se defende a Apple?
A Apple rebate as acusações, afirmando que não impede o uso da tecnologia NFC por outros desenvolvedores nos iPhones.
De acordo com a empresa, existem duas alternativas para pagamentos por aproximação: integrar cartões ao Apple Pay ou usar a plataforma NFC & SE, que será disponibilizada para aplicativos de terceiros a partir de outubro de 2024.
A companhia justifica a exigência do Secure Element (SE), um componente de segurança presente nos aparelhos, como uma medida necessária para proteger usuários de fraudes e softwares maliciosos.
Para a Apple, esse modelo é mais seguro do que o HCE, defendido pela Zetta, pois o Secure Element utiliza um componente físico separado para proteger os dados das transações, enquanto o HCE simula o funcionamento de um cartão por meio do software no processador principal do celular.
A Apple também defende seu direito de cobrar pelo uso da tecnologia e pela infraestrutura de segurança que oferece. Segundo a empresa, as tarifas são uma compensação pelos investimentos em engenharia e não constituem uma prática ilegal.
Além disso, a Apple argumenta que o NFC não é essencial para a concorrência no mercado de pagamentos presenciais no Brasil.
Em sua manifestação ao Cade, a empresa apresentou dados do Banco Central de setembro de 2026, indicando que foram realizadas cerca de 2,09 milhões de transações de PIX por aproximação, em comparação a aproximadamente 3,14 bilhões de operações com QR Codes dinâmicos no mesmo período.
Com esses números, a Apple argumenta que os consumidores já dispõem de diversas alternativas amplamente utilizadas e que a abertura do NFC não seria necessária para assegurar a concorrência no setor.
Quais serão os próximos passos?
A Superintendência-Geral do Cade ainda precisa finalizar a análise das informações coletadas. Até o momento, o órgão não decidiu se a Apple cometeu alguma infração às regras de concorrência.
Após avaliar os argumentos das entidades do setor financeiro e a defesa da Apple, a Superintendência-Geral poderá optar por abrir um processo administrativo ou arquivar o caso.