
Empresas do setor esportivo, incluindo academias, escolas de esportes, assessorias e organizadoras de eventos, precisarão integrar novas variáveis em seus planejamentos financeiros para o ano de 2027.
A introdução da Reforma Tributária sobre o Consumo exige que aspectos como a folha de pagamento, receitas provenientes de mensalidades, despesas com fornecedores, perfil dos clientes e a possibilidade de utilização de créditos sejam considerados nas projeções financeiras para o próximo ano.
Uma das escolhas que as empresas que estão no Simples Nacional devem fazer é se desejam manter o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) no regime simplificado ou optar pela apuração regular desses impostos fora do Documento de Arrecadação do Simples. Para que essa decisão tenha efeito no primeiro semestre de 2027, os empresários devem manifestar sua opção até quarta-feira (30).
O processo de transição se estenderá pelos próximos anos. Em 2027, haverá a extinção do PIS e Cofins, com a implementação da CBS e o início da cobrança do IBS; entre 2029 e 2032 ocorrerá a substituição gradual do ICMS e ISS pelo IBS, com o novo modelo completo em vigor até 2033.
Diante de um setor que movimenta anualmente mais de R$ 180 bilhões, a reforma tributária transcende uma mera discussão fiscal e se torna parte fundamental do planejamento financeiro das empresas ligadas ao esporte.
As variações financeiras podem ser bastante distintas dentro do próprio mercado esportivo. Academias que dependem principalmente das mensalidades pagas por indivíduos têm características diferentes em comparação àquelas que oferecem serviços para clubes, federações ou patrocinadores. O mesmo se aplica às escolas esportivas, assessorias e produtores de eventos que operam sob várias estruturas contratuais. “A preparação deve começar com simulações baseadas na realidade do negócio. A escolha tributária feita por um concorrente pode não ser a mais adequada para sua academia”, ressalta Anderson Diogenes Pavanello, CEO da Meu Contador Online.
A questão dos créditos referentes ao IBS e CBS ganha destaque especialmente nas relações comerciais entre as empresas. Dependendo da estrutura de custos e da posição na cadeia produtiva, o tratamento desses créditos pode afetar tanto a formação dos preços quanto as negociações. “Embora o crédito tributário possa reduzir os impostos a pagar, ele não deve ser confundido com dinheiro disponível imediatamente para cobrir a folha”, esclarece Anderson Diogenes Pavanello.
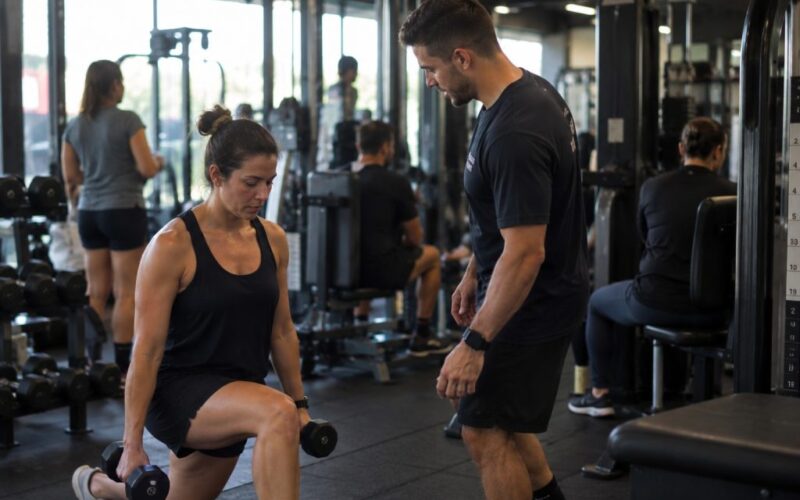
No contexto esportivo, os gastos com folha de pagamento são significativos para negócios que dependem da atuação de professores, treinadores e equipes administrativas. Além disso, existem despesas relacionadas à locação de espaço, aquisição de equipamentos, tecnologia e prestação de serviços. Cada um desses custos deve ser analisado separadamente nas simulações financeiras.
Considerar a folha de pagamento implica também em avaliar as contratações necessárias para o planejamento financeiro. No âmbito esportivo, profissionais como professores e treinadores desempenham papéis cruciais na prestação dos serviços oferecidos aos alunos e clientes.
“No caso das academias e clubes esportivos, é comum focar apenas na estrutura física e nos serviços como fatores determinantes da experiência do cliente. No entanto, é essencial lembrar que quem realmente proporciona essa experiência são as pessoas envolvidas. Um colaborador valorizado e engajado tende a oferecer um atendimento melhor e estabelecer laços mais profundos com os clientes. Portanto, investir na experiência dos funcionários não se resume apenas à gestão interna; é uma decisão estratégica que impacta diretamente na satisfação do cliente e nos resultados empresariais”, afirma Gabriel Polisandro Sowmy, porta-voz da NPW.
Outro aspecto importante diz respeito ao fluxo financeiro das empresas. Negócios cuja receita se baseia em mensalidades devem estar atentos não apenas aos valores estimados dos tributos, mas também ao cronograma de recebimento dos clientes em relação aos pagamentos feitos aos funcionários e fornecedores.
Além disso, as novas regras podem influenciar diretamente os preços cobrados dos consumidores. Dependendo do impacto das mudanças sobre custos e margens de lucro, as empresas precisarão revisar seus planos relativos a contratações, investimentos e formação de preços para o ano que vem.
Em setembro também está prevista uma alteração importante para pequenos empreendimentos: aqueles atualmente fora do Simples Nacional que desejam ingressar nesse regime em 2027 têm até o final deste mês para formalizar sua solicitação. Já os empresários já enquadrados não precisam realizar nova opção para continuar no regime simplificado, exceto em casos específicos.
Segundo Anderson Diogenes Pavanello, dada a complexidade das variáveis envolvidas nesse cenário tributário reformulado, é vital realizar uma análise detalhada da operação antes de qualquer decisão ser tomada. “Embora pequenos empresários conheçam bem seus negócios, nem sempre têm domínio sobre contabilidade ou legislação tributária; o contador desempenha um papel crucial ao traduzir essas informações para facilitar decisões informadas”, conclui Pavanello.
O impacto dessas mudanças fiscais ganha ainda mais relevância quando se considera o tamanho da cadeia produtiva relacionada ao esporte. Conforme estudo intitulado PIB do Esporte Brasileiro realizado pela EY em parceria com o Instituto Sou do Esporte, o setor movimentou R$ 183,4 bilhões em 2023 – representando 1,69% do PIB nacional – além de gerar 3,3 milhões de empregos formais diretos.
O comércio de produtos esportivos foi responsável por 52% da atividade econômica registrada no levantamento; atividades recreativas corresponderam a 25%, enquanto a indústria ficou com 13% e mídia/publicidade respondeu por 7% dessa soma total.